A decisão do Federal Reserve foi importante não apenas porque elevou a faixa do Fed Funds para 3,75%–4,00%, mas porque recolocou no centro do debate a hipótese de juros americanos mais altos por mais tempo. O comunicado, a votação unânime de 12 a 0 e a revisão das projeções caminharam na mesma direção: a inflação continua elevada, a atividade segue resiliente e ainda não há conforto para discutir cortes no horizonte próximo.
As novas projeções do FOMC reforçaram esse diagnóstico. A mediana passou a indicar 4,1% no fim de 2026 e também em 2027, antes de uma queda gradual para 3,9% em 2028 e 3,6% em 2029. Em paralelo, a grande maioria dos membros sinalizou ao menos mais uma alta ainda neste ano. O recado é que o custo do dinheiro, nos Estados Unidos, não voltará rapidamente ao patamar que muitos investidores imaginavam alguns meses atrás.
A reação mais clara veio da curva. O rendimento do Treasury de 2 anos subiu muito mais do que os vértices longos, enquanto o 10 anos avançou pouco e o 30 anos chegou a recuar. Esse movimento sugere que o mercado reprecificou principalmente a trajetória esperada do Fed nos próximos anos, e não uma explosão generalizada das expectativas de inflação de longo prazo.
Para mercados globais, isso importa porque a ponta curta dos Treasuries funciona como referência direta para custo de capital, premiação de ativos e atratividade relativa do dólar. Para o Brasil, o efeito aparece no diferencial de juros, na curva cambial e no prêmio exigido para ativos locais. Em síntese: o Fed não entregou apenas 25 pontos-base; ele elevou a barra que o resto do mundo precisa superar.
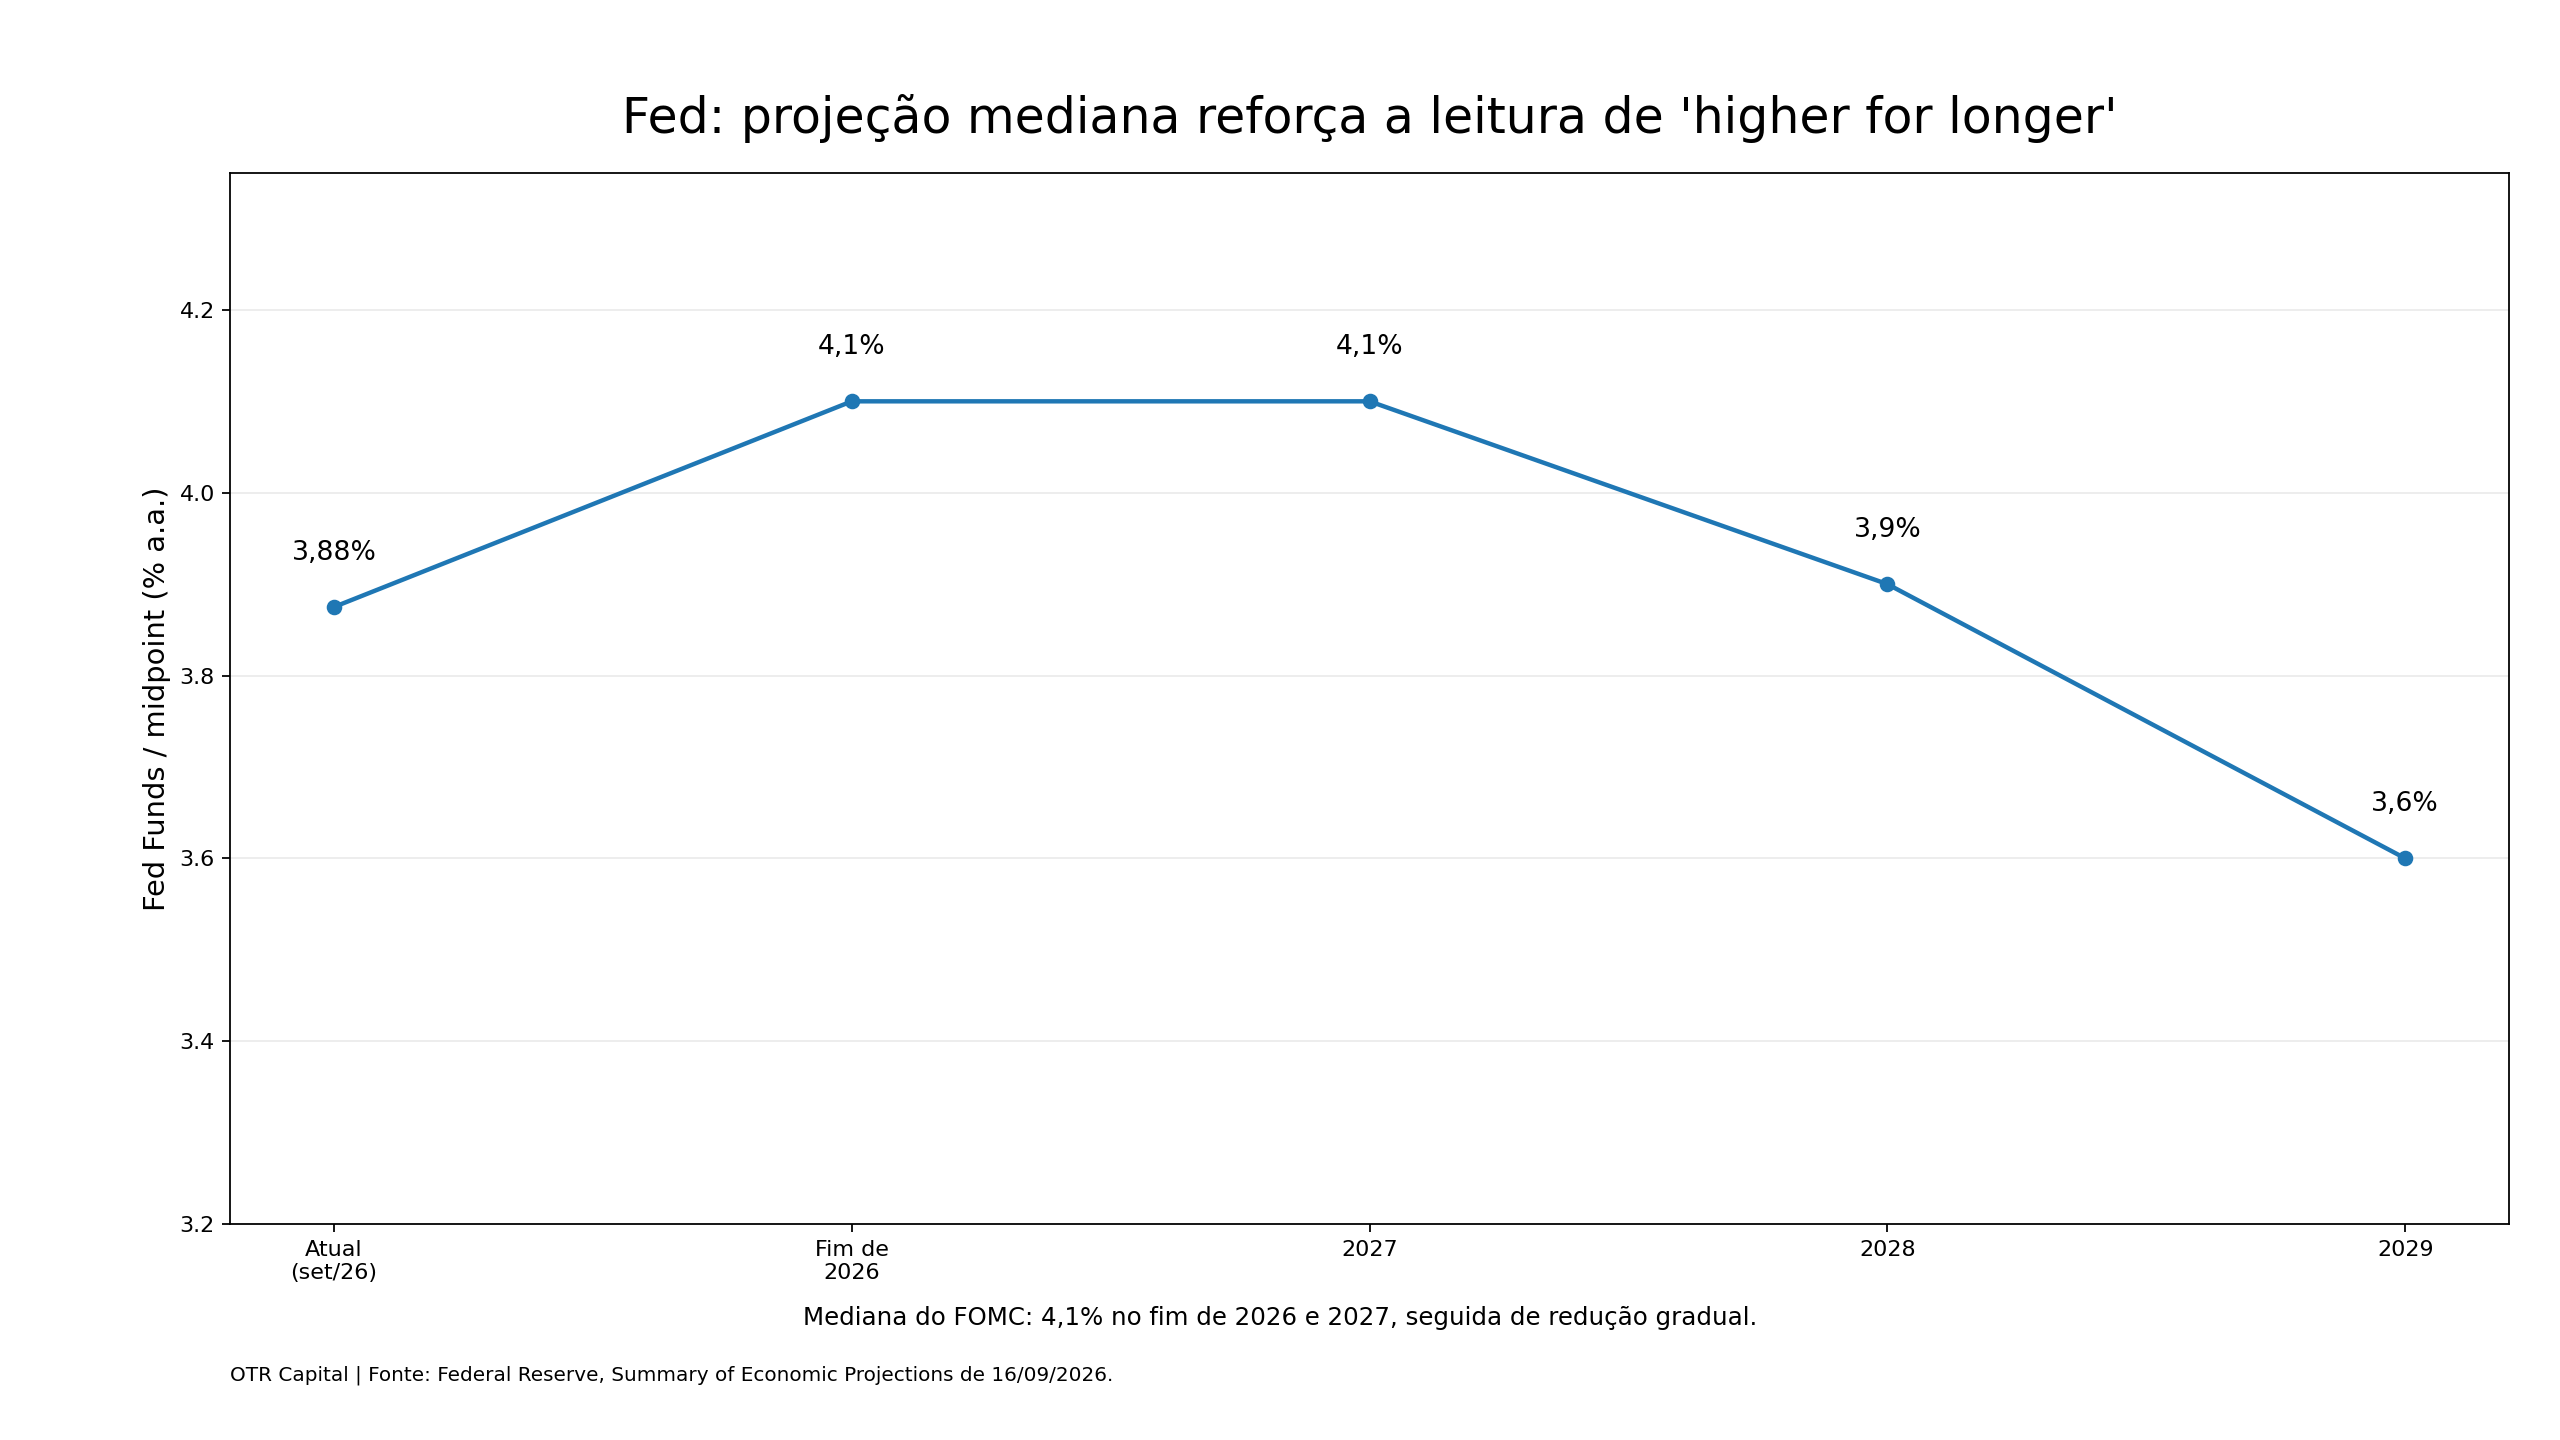
Figura 1. A mediana do FOMC sustenta a leitura de juros elevados por mais tempo.
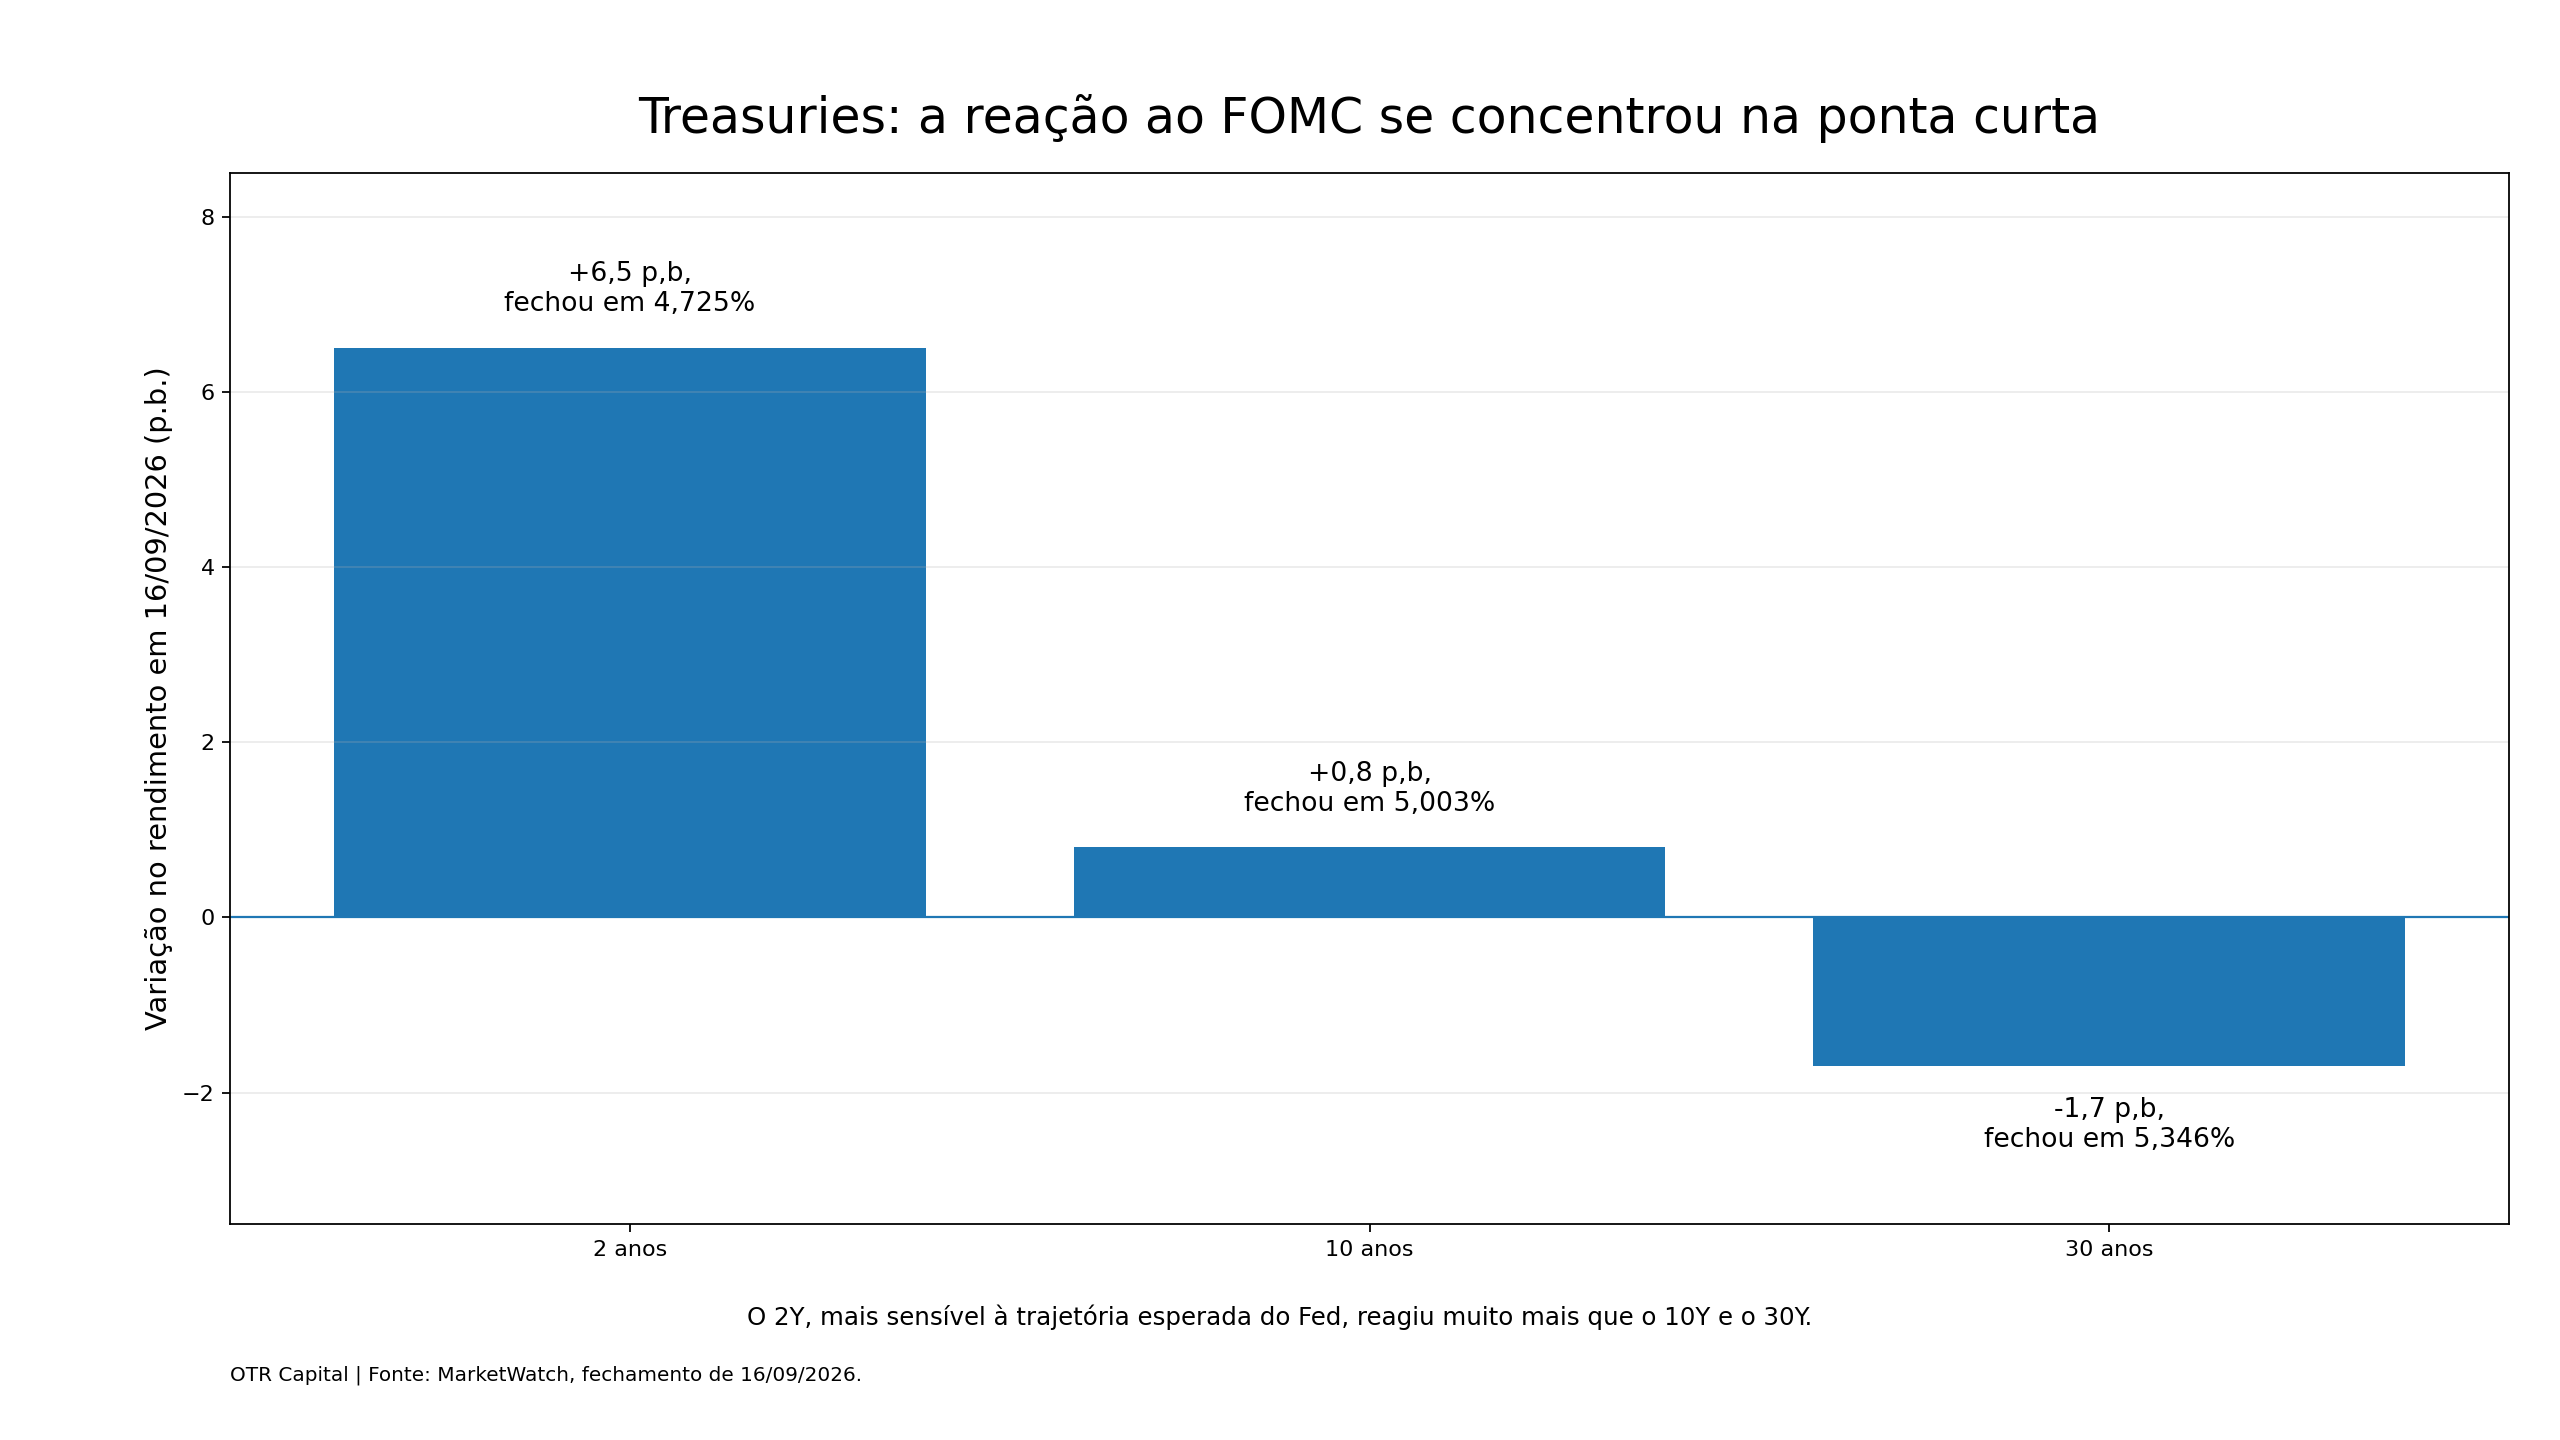
Figura 2. A ponta curta reagiu mais forte ao FOMC.
Em resumo
-
A surpresa maior esteve no tom e nas projeções, não na alta em si.
-
A curva mostrou repricing concentrado na ponta curta, coerente com a narrativa de higher for longer.
-
Juros curtos mais altos nos EUA elevam o custo de oportunidade para ações, crédito e emergentes.
Fontes
-
Federal Reserve - FOMC Statement (16/09/2026). Acessar fonte
-
Federal Reserve - Summary of Economic Projections (16/09/2026). Acessar fonte
-
MarketWatch - dados de fechamento de 2Y, 10Y e 30Y no dia da decisão. Acessar fonte
-
Reuters - Stocks pull back after Fed raises rates and points to another hike this year (16/09/2026). Acessar fonte
Nota visual: gráficos elaborados para a OTR Capital com base nas fontes indicadas; imagens ilustrativas geradas por IA quando gráfico não faria sentido editorial.