Um ROE alto é sempre bom? E um P/VP alto significa necessariamente que uma ação está cara?
Uma das relações que mais me chamou a atenção durante o estudo do Capítulo 19 — Análise das Demonstrações Financeiras — do livro Investimentos, de Zvi Bodie, Alex Kane e Alan J. Marcus, foi como essas duas métricas podem ser conectadas diretamente pelo valuation.
A ponte entre ROE e P/VP
Partindo do modelo de crescimento de Gordon e assumindo uma empresa em crescimento estável, podemos chegar à relação:
P/VP = (ROE − g) / (k − g)
onde:
- ROE é o retorno sobre o patrimônio líquido;
- g é a taxa de crescimento sustentável;
- k é o custo do capital próprio, isto é, o retorno exigido pelos acionistas.
A intuição é poderosa. Se uma empresa consegue obter ROE superior ao retorno exigido pelos acionistas, cada real reinvestido tende a criar valor. Por isso, faz sentido que o mercado esteja disposto a pagar mais de R$ 1 por R$ 1 de patrimônio contábil.
Se ROE = k, o reinvestimento é, em princípio, neutro em criação de valor e o P/VP teórico converge para 1. Se ROE < k, crescer pode inclusive destruir valor.
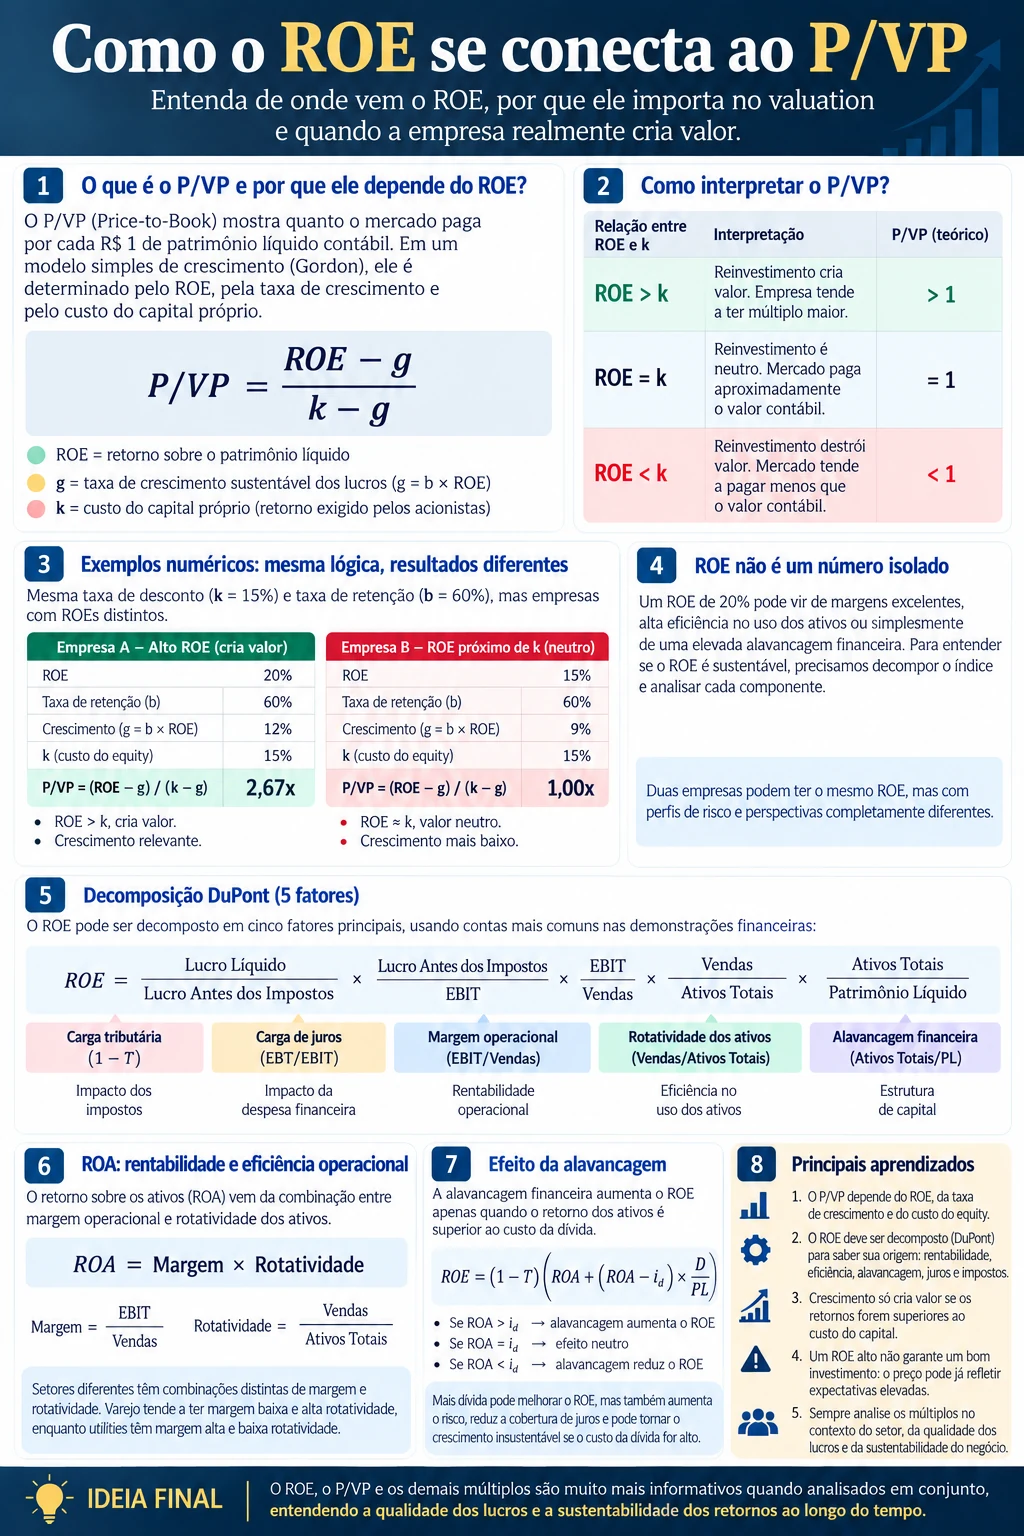
Relação entre ROE, crescimento, custo do capital próprio e P/VP, com a decomposição DuPont. Elaboração: OTR Capital.
Uma relação útil — com premissas
A fórmula não deve ser lida como uma identidade válida para qualquer empresa e qualquer momento. Ela supõe, entre outros pontos, crescimento estável, k > g, uma relação sustentável entre retenção de lucros e crescimento e medidas contábeis coerentes de lucro e patrimônio.
Na prática, ROE, crescimento, payout e custo de capital mudam ao longo do tempo. Ativos intangíveis, recompras, baixas contábeis e patrimônio líquido muito pequeno ou negativo também podem reduzir a utilidade do P/VP. A equação funciona melhor como estrutura de raciocínio do que como atalho para um preço justo.
De onde vem o ROE?
Olhar apenas para o número final pode esconder empresas completamente diferentes. É aí que entra a decomposição DuPont, que abre o ROE em seus componentes:
ROE = carga tributária × carga de juros × margem operacional × giro dos ativos × alavancagem
Em termos contábeis:
ROE = (Lucro Líquido / LAIR) × (LAIR / EBIT) × (EBIT / Vendas) × (Vendas / Ativos) × (Ativos / Patrimônio Líquido)
Olhando primeiro para a operação:
ROA operacional = margem operacional × giro dos ativos
Assim, uma empresa pode apresentar ROE elevado porque possui margens excelentes, porque utiliza seus ativos de maneira muito eficiente ou simplesmente porque opera com elevada alavancagem financeira. As três situações têm implicações bastante diferentes.
A dívida, por exemplo, pode elevar o retorno do acionista quando os ativos geram retorno superior ao custo da dívida. Mas, se a empresa passa a financiar ativos que rendem menos do que a taxa paga, a mesma alavancagem começa a reduzir o retorno e aumentar o risco financeiro.
Por isso, talvez a pergunta mais interessante não seja “qual é o ROE da empresa?”, mas sim: o que está produzindo esse ROE e esse retorno é sustentável?
P/VP baixo não é sinônimo de barato
Essa lógica também mostra por que analisar P/VP isoladamente pode ser enganoso. Uma empresa negociada a 2,5 vezes o patrimônio pode ser economicamente mais justificável do que outra negociada a 0,7 vez — dependendo da capacidade de gerar retornos acima do custo de capital e reinvesti-los de forma sustentável.
O múltiplo observado também incorpora expectativas. Um ótimo negócio pode ser um investimento ruim se o preço já pressupõe retornos extraordinários por tempo demais. Da mesma forma, um P/VP inferior a 1 pode representar oportunidade, mas também pode sinalizar baixa rentabilidade, ativos superavaliados contabilmente ou destruição de valor esperada.
Em resumo
- ROE alto cria valor somente quando supera adequadamente o custo do capital próprio e pode ser sustentado.
- O P/VP reflete rentabilidade, crescimento, risco e expectativas; não deve ser interpretado sozinho.
- A decomposição DuPont ajuda a separar rentabilidade operacional, eficiência, efeitos financeiros, impostos e alavancagem.
- Mais crescimento não é automaticamente melhor: reinvestir abaixo do custo de capital destrói valor.
- A análise precisa considerar setor, qualidade dos lucros, estrutura de capital e preço pago.
No fim, múltiplos são muito mais informativos quando conectamos preço, rentabilidade, eficiência operacional, crescimento e estrutura de capital.
Fontes e referências
- Bodie, Zvi; Kane, Alex; Marcus, Alan J. Investimentos. Capítulo 19 — Análise das Demonstrações Financeiras.
- Aswath Damodaran — Determinants of Price to Book Ratios.
- CFA Institute — Financial Analysis Techniques.
Este conteúdo tem finalidade educacional e não constitui recomendação de investimento. A aplicação dessas relações exige análise específica da empresa, das demonstrações financeiras e das premissas de valuation.